ITP en Cataluña 2026: tipos, 5% para jóvenes y gastos de compra de vivienda

Si compras una vivienda de segunda mano en Cataluña en 2026, pagas un ITP del 10% si vale hasta 600.000 €, o del 5% si cumples requisitos como tener 35 años o menos y una renta de hasta 36.000 €. En obra nueva pagas un 10% de IVA más un 1,5% de AJD. Además, notaría, registro, gestoría y tasación. Si buscas el panorama para toda España, tienes nuestra guía completa de gastos de compra de vivienda.
Respuesta rápida
En Cataluña, la compra de una vivienda de segunda mano tributa por el ITP al 10% hasta 600.000 € de valor, con tramos del 11%, 12% y 13% por encima. Si va a ser tu vivienda habitual, encajas en un perfil protegido (por ejemplo, 35 años o menos) y tu renta no supera 36.000 €, pagas un 5%.
En vivienda nueva comprada al promotor pagas IVA del 10% y AJD del 1,5%. Los gastos de la hipoteca los paga el banco, salvo la tasación. El ITP se presenta con el modelo 600 en el plazo de un mes desde la firma.
El impuesto, los gastos y la entrada se suman antes de que el banco te diga sí. Empieza con un cálculo orientativo de tu hipoteca.Calcular mi hipotecaConsultar mi caso con Finnco
¿Qué impuesto pagas al comprar casa en Cataluña: ITP o IVA?
Depende de a quién compres. De segunda mano, pagas el Impuesto sobre Transmisiones Patrimoniales (ITP). Nueva y al promotor, pagas IVA y Actos Jurídicos Documentados (AJD) por la escritura; una compra sujeta a IVA no tributa por ITP. El ITP lo paga siempre quien compra, «independientemente de los pactos o acuerdos que pudieran existir entre las partes», según la ATC.
Vivienda de segunda mano
ITP: 10% hasta 600.000 € de valor, o un tipo reducido si cumples requisitos. Lo paga el comprador.
Vivienda nueva (primera entrega del promotor)
IVA del 10% sobre el precio y AJD del 1,5% por la escritura de compra. Los dos los paga el comprador.
Vivienda usada que vende una empresa
Si no es la primera entrega, la venta está exenta de IVA y pagas ITP. Solo si compras como empresario o profesional con derecho a deducir el IVA, el vendedor puede renunciar a la exención: pagas IVA y un AJD del 3,5% (desde el 27 de junio de 2025; antes, 2,5%).
Escritura de la hipoteca
AJD del 2% en Cataluña, pero lo paga el banco: desde el 10 de noviembre de 2018 el sujeto pasivo es quien presta el dinero.
ITP en Cataluña en 2026: tipo general por tramos
Hasta 600.000 € de valor total se paga un 10%. Por encima, cada parte del valor paga su porcentaje y sale un tipo medio. Esta escala está vigente desde el 27 de junio de 2025 (Decreto-ley 5/2025).
Ejemplos por encima de 600.000 €
Una vivienda de 800.000 € paga 60.000 € por los primeros 600.000 € y un 11% de los 200.000 € restantes (22.000 €): 82.000 € en total. Si compran dos personas al 50%, cada una aplica el tipo medio a su mitad.
El 20% para grandes tenedores
Desde el 27 de junio de 2025, los grandes tenedores pagan un 20% al comprar vivienda. No se aplica si el comprador la destina a su vivienda habitual.
¿Sobre qué valor se paga el ITP: precio o valor de referencia?
El ITP se paga sobre el mayor de estos importes: el valor de referencia del Catastro, el valor declarado o el precio pactado. Si negocias un buen precio pero el valor de referencia es más alto, pagas sobre el valor de referencia.
Se consulta en la Sede Electrónica del Catastro; te explicamos cómo en nuestra guía sobre el valor de referencia catastral. Si crees que te perjudica, la ATC permite pagar con él y después pedir la rectificación de la autoliquidación para impugnarlo.
ITP reducido en Cataluña: quién paga el 5%, el 7%, el 4% o el 3%
Puedes pagar menos del 10% si la vivienda va a ser tu vivienda habitual y encajas en uno de estos perfiles. Casi todos tienen un límite de renta de 36.000 € en tu última declaración.
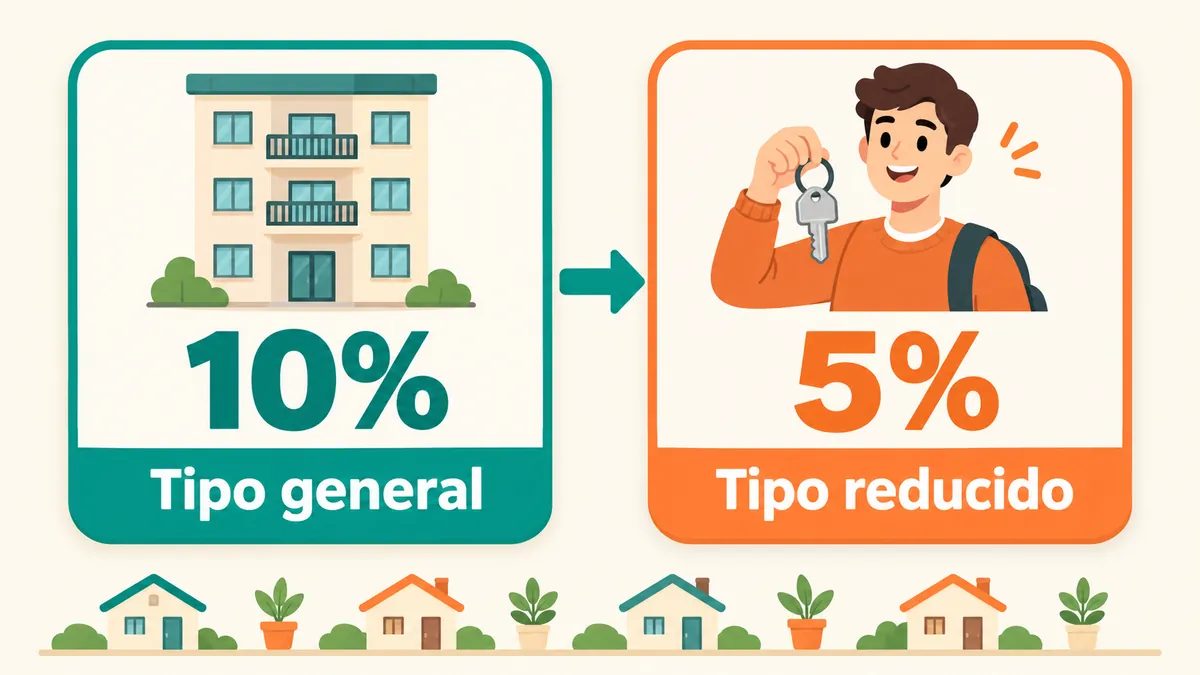
Jóvenes 5%
35 años o menos en la fecha de la escritura y renta de hasta 36.000 €
Familias numerosas 5%
Renta de la familia de hasta 36.000 €, más 14.000 € por cada hijo que exceda del mínimo exigido para ser familia numerosa
Familias monoparentales 5%
Renta de la familia de hasta 36.000 €, más 14.000 € por cada hijo que exceda del mínimo exigido para ser familia monoparental de categoría especial
Personas con discapacidad 5%
Discapacidad igual o superior al 65% (tuya o de un miembro de la unidad familiar) y renta de hasta 36.000 €
Víctimas de violencia machista 5%
Acreditar la condición, que la compra responda a la necesidad de cambiar de domicilio y renta de hasta 36.000 €
Vivienda con protección oficial 7%
Que la vivienda tenga protección oficial
Vivienda habitual en un municipio rural 4% (3% si es rural de atención especial)
Municipio de la lista oficial, hijos de hasta 16 años escolarizados en el municipio o en el centro adscrito (no se exige a los menores de hasta 3 años) y renta de hasta 36.000 €; vigente del 20/08/2025 al 16/07/2029
En municipios rurales también hay un 4% (o un 3%) para comprar una vivienda construida antes de 1970 y rehabilitarla como vivienda habitual. En vivienda protegida, el resumen de la ATC cita un 5%, pero su detalle y el artículo 641-1.2 del Decreto Legislativo 1/2024 fijan el 7%.
El 5% para jóvenes: lo que más se pregunta
- Tener 35 años o menos en la fecha de la escritura (desde el 27 de junio de 2025; antes eran 32).
- Que en tu última declaración de la renta las bases imponibles general y del ahorro, menos el mínimo personal y familiar, no pasen de 36.000 €.
- Que sea tu vivienda habitual. No hay precio máximo de vivienda.
La «última declaración» es la última que has presentado, o podías haber presentado, antes de la firma. Si firmas antes de que acabe el plazo de la renta, no cuenta la que presentes después.
Importante: tienes que vivir en la casa para no perder la rebaja
El tipo reducido es provisional. Tienes que entrar a vivir en un plazo de 12 meses y residir allí 3 años seguidos, salvo causas como matrimonio, separación, constitución o fin de pareja estable, traslado laboral u obtención del primer empleo o de un empleo más ventajoso.
Si no lo cumples, debes presentar una autoliquidación complementaria en el plazo de un mes desde el incumplimiento, con intereses de demora.
Si compráis en pareja y solo uno cumple
Cada uno tributa por su parte (la ATC aplica el tipo reducido a partes indivisas). Al 50% en un piso de 250.000 €, quien cumple paga 6.250 € (5%) y el otro 12.500 € (10%). En total, 18.750 € en lugar de 25.000 €.
Vivienda nueva en Cataluña: IVA y AJD
Al promotor le pagas un 10% de IVA y un 1,5% de AJD. Si tienes 35 años o menos, es tu vivienda habitual y tu renta no supera 36.000 €, el AJD se bonifica al 100%.
Los pagos al promotor durante la obra cambian el calendario de ahorro: mira cómo funciona la hipoteca para obra nueva.
¿Quién paga la notaría, el registro, la gestoría y la tasación en Cataluña?
En Cataluña, salvo pacto o disposición especial, el comprador paga la escritura de compraventa, la primera copia y la inscripción en el Registro: lo dice el Código civil de Cataluña. Los gastos de la hipoteca, salvo la tasación, los paga el banco. Para el detalle de cada gasto, mira la guía de gastos de compra de vivienda.
¿Cuánto cuestan la notaría y el registro?
Cobran por aranceles oficiales (Real Decreto 1426/1989 y Real Decreto 1427/1989) con una escala por tramos del valor a cuyo resultado se aplica una rebaja del 5%. En un piso de 250.000 €, esa escala da unos 364 € de notaría y 191 € de registro; con el 21% de IVA, unos 441 € y 231 € (unos 670 € entre los dos).
Es la parte mínima que fija el arancel: la factura final sube con folios, copias y otros conceptos, así que pide presupuesto a la notaría antes de firmar.
Es una cifra orientativa: la notaría suma los folios de la escritura a partir del quinto y las copias, y puede haber descuentos, así que la factura final será distinta. Gestoría y tasación no tienen arancel: pide presupuesto. Revisa en el contrato de arras cómo se reparten los gastos.
¿Cuánto dinero necesitas tener preparado? Te calculamos el impuesto, los gastos y la entrada con los datos de tu vivienda, y comprobamos si tu perfil encaja con lo que necesitas financiar.Pedir mi cálculo de impuestos y ahorroSimular la cuota de mi hipoteca
Ejemplo: cuánto cuesta comprar un piso de 250.000 € en Cataluña
Supuestos: vivienda de segunda mano para vivir en ella, valor de referencia igual o inferior al precio y un banco que financia el 80% del precio. Cada banco y cada perfil es distinto.
Si el piso fuera nuevo y lo compraras al promotor, pagarías 25.000 € de IVA y 3.750 € de AJD: 28.750 € en impuestos. Con la bonificación para jóvenes, el AJD baja a 0 €.
Si la tasación sale por debajo del precio, necesitarás más ahorro: mira qué pasa si la tasación sale baja. Si lo que te falta es la entrada, mira el préstamo del ICF para la entrada.
Plazo, modelo 600 y recargos del ITP en Cataluña
Tienes un mes desde la fecha de la escritura para presentar y pagar el ITP con el modelo 600 ante la ATC. Se cuenta de fecha a fecha y, si el último día es sábado, domingo o festivo, pasa al primer día hábil siguiente. Lo presenta la gestoría o tú mismo (la ATC ayuda con cita previa).
- Firma de la escritura ante notario. La notaría envía la información a la ATC y el formulario suele salir con los datos ya rellenados.
- Acceso al trámite del modelo 600 en la web de la ATC con identificación digital (certificado digital o IdCat Mòbil) y revisión de los datos.
- Documentación: la escritura en PDF (no hace falta si ya consta informada por la notaría) y, si aplicas un tipo reducido o una bonificación, los documentos que acrediten que cumples los requisitos.
- Presentación y pago en el mismo formulario, o pago posterior en una entidad colaboradora o petición de aplazamiento. Guarda el justificante: lo necesitas para inscribir la compra.
- Inscripción de la compraventa en el Registro de la Propiedad.
Si presentas fuera de plazo sin requerimiento de la ATC, el recargo es del 1% más un 1% por cada mes completo de retraso; pasados 12 meses, del 15% más intereses de demora. Si pagas el mismo día que presentas, el recargo se reduce un 25%. Con tres meses completos de retraso sobre 25.000 € de ITP, el recargo sería del 4% (1.000 €), o 750 € con la reducción.
Con hipoteca, la gestoría del banco normalmente también inscribe la compraventa. Para el calendario completo, mira cuánto se tarda en comprar una casa.
Antes de firmar las arras: qué revisar para no pagar de más
Los sustos se evitan revisando esto antes de comprometerte, no en la notaría:
- Valor de referencia frente a precio: si es más alto, el ITP sube.
- Si tienes derecho al 5%: edad el día de la escritura y renta de tu última declaración, no de la siguiente.
- Reparto de gastos: que el contrato no te traslade gastos que por ley no te tocan.
- Qué pasa si no te dan la hipoteca: sin una cláusula pensada para eso puedes perder la señal. Te lo explicamos en ¿puedes perder las arras si no consigues la hipoteca?
- Documentación de la vivienda: cédula de habitabilidad y certificado de amianto en Cataluña.
Cómo te ayuda Finnco con toda la compra, no solo con la hipoteca
Te acompañamos desde la negociación hasta la firma y hacemos contigo las cuentas completas: impuesto, gastos, entrada y cuota. Si tu perfil lo permite, estudiamos opciones para financiar más del 80%, como la hipoteca 100 más gastos o el Aval ICO, sin prometer una aprobación que depende del banco.
Más en sabemos de esto, te acompañamos y, si compras en Barcelona o alrededores, broker hipotecario en Barcelona.
Qué puede cambiar en 2027
A 4 de noviembre de 2026, las noticias de la ATC no recogen cambios para 2027 en el ITP o el AJD de la compra de vivienda. Los últimos son los de la Ley 11/2026, de 9 de julio (en vigor desde el 14 de julio), sobre todo para grandes tenedores y edificios enteros. Actualizaremos la guía si se publican cambios en el DOGC.
En resumen
Comprar vivienda en Cataluña en 2026 supone un ITP del 10% en segunda mano (5% si cumples requisitos, tramos del 11% al 13% por encima de 600.000 €) o un 10% de IVA más un 1,5% de AJD en obra nueva, más notaría, registro, gestoría y tasación. Revisa el valor de referencia, el tipo reducido y el reparto de gastos antes de comprometerte, y presenta el modelo 600 en un mes.
Preguntas frecuentes sobre el ITP y los gastos de compra en Cataluña
¿Cuánto es el ITP en Cataluña en 2026?
Un 10% para viviendas con un valor de hasta 600.000 €. Por encima, cada tramo paga un 11%, un 12% o un 13%: una vivienda de 800.000 € paga 82.000 € y una de 1.000.000 €, 105.000 €. Hay tipos reducidos del 5%, 7%, 4% y 3% para casos concretos y un 20% para grandes tenedores.
¿Quién puede pagar el ITP reducido del 5%?
Jóvenes de 35 años o menos, familias numerosas o monoparentales, personas con una discapacidad del 65% o más y víctimas de violencia machista que compren su vivienda habitual y no superen 36.000 € de renta (ampliable en familias numerosas y monoparentales).
¿El 5% para jóvenes tiene un precio máximo de vivienda?
No. La Agència Tributària de Catalunya no fija un precio máximo: exige la edad, la renta de la última declaración y que sea tu vivienda habitual.
Si compramos en pareja y solo uno tiene 35 años o menos, ¿qué ITP pagamos?
Cada uno paga por su parte: quien cumple, el 5% de su porcentaje y el otro, el 10%. En un piso de 250.000 € al 50%, 18.750 € en lugar de 25.000 €.
¿El ITP se calcula sobre el precio o sobre el valor de referencia?
Sobre el mayor de los dos: el precio o valor declarado en la escritura o el valor de referencia del Catastro.
¿Cuánto tiempo tengo para pagar el ITP?
Un mes desde la fecha de la escritura, con el modelo 600 ante la Agència Tributària de Catalunya. Si te pasas, el recargo es del 1% más un 1% por cada mes completo de retraso y, a partir de los 12 meses, del 15% más intereses de demora.
¿Qué impuestos pago si compro una vivienda nueva en Cataluña?
Si la compras al promotor, un 10% de IVA y un 1,5% de AJD por la escritura. Los jóvenes de 35 años o menos con renta de hasta 36.000 € que compran su vivienda habitual tienen una bonificación del 100% del AJD.
¿Quién paga la notaría, el registro y la plusvalía al comprar en Cataluña?
Salvo pacto, el comprador paga la escritura de compraventa, la primera copia y el registro. Los gastos de la hipoteca los paga el banco, excepto la tasación. La plusvalía municipal la paga el vendedor; el comprador solo la ingresa, como sustituto, si el vendedor es una persona física no residente en España.
¿Puedo meter los gastos de compra en la hipoteca?
Depende de tu perfil, de la tasación y del banco. No es lo habitual, pero en algunos casos se puede financiar más del 80%. Lo recomendable es saberlo antes de reservar la vivienda.
Calcula tu compra antes de comprometerte
Antes de reservar una vivienda, comprueba si impuesto, gastos, entrada, tasación e hipoteca encajan. En Finnco analizamos la viabilidad de tu compra y te acompañamos hasta la firma, sin prometer aprobación ni financiación garantizada.
Contacta con FinncoFuentes consultadas
Todas las fuentes se consultaron el 4 de noviembre de 2026.
- ATC: tarifas y tipos del ITP (tramos, grandes tenedores, tipos reducidos y requisitos)
- ATC: base imponible del ITP y valor de referencia
- ATC: devengo, plazo, recargos e intereses
- ATC: declarar con el modelo 600 (pasos y documentación)
- ATC: sujeto pasivo del ITP
- ATC: AJD de documentos notariales (1,5%, 3,5% con renuncia a la exención de IVA, 2% de la hipoteca, 0,1% en vivienda protegida)
- ATC: novedades de la Ley 11/2026 (15/07/2026)
- ATC: noticias (novedades publicadas hasta el 28/10/2026)
- BOE: Decreto Legislativo 1/2024, Código tributario de Cataluña (arts. 641-1, 642-1 y 642-6)
- Generalitat: texto refundido de la normativa del ITPAJD (a 14/07/2026)
- BOE: Decreto-ley 5/2025, de medidas urgentes en materia fiscal
- BOE: Real Decreto Legislativo 1/1993, ITPAJD (art. 7.5)
- BOE: Ley 37/1992 del IVA (arts. 20, 90 y 91)
- BOE: Ley 5/2006, libro quinto del Código civil de Cataluña (art. 531-6)
- BOE: Ley 3/2017, libro sexto del Código civil de Cataluña (art. 621-15)
- BOE: Ley 5/2019, de contratos de crédito inmobiliario (art. 14.1.e)
- Banco de España: gastos asociados a la hipoteca
- BOE: Ley 58/2003, General Tributaria (art. 27, recargos)
- BOE: Real Decreto Legislativo 2/2004, Haciendas Locales (art. 106, plusvalía)
- BOE: Real Decreto 1426/1989, arancel de los notarios
- BOE: Real Decreto 1427/1989, arancel de los registradores
- Sede Electrónica del Catastro: valor de referencia
La información de esta guía es orientativa, se basa en la normativa vigente en la fecha de revisión y no sustituye el análisis de tu caso concreto.
Javier Muñoz, broker hipotecario de Finnco. Explico hipotecas y compra de vivienda en Instagram como @hipotecasconjavi. Finnco es intermediario de crédito inmobiliario independiente inscrito en el Banco de España (código D127).